聊到民营炼化,很多人的第一反应是比产能规模,不少观点直接把荣盛控股的浙石化定义为民营炼化天花板。但如果把评判维度拉全,会发现:民营炼化赛道从来没有唯一的"天花板"。浙石化在单体规模上断层领先,恒力、东方盛虹、恒逸、裕龙石化则分别在产业链闭环、新材料、海外布局等维度建立起各自的壁垒。单纯比拼炼油产能的时代已经落幕,减油增化、新材料兑现、低碳能力、客户认证才是下半场决定企业高度的核心标尺。
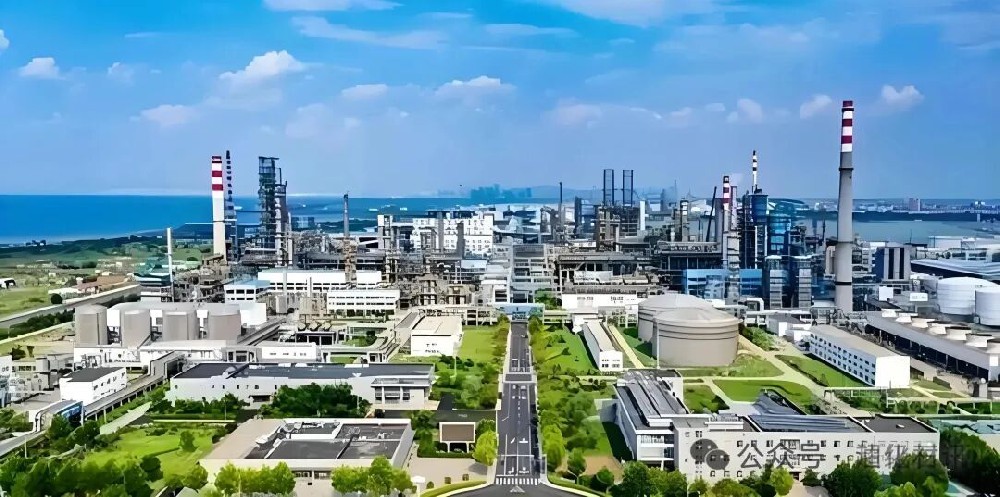
一、先厘清一个高频误区:浙石化到底是国企还是民企?浙石化全称浙江石油化工有限公司,坐落于舟山绿色石化基地。股权结构非常清晰:荣盛石化持股51%绝对控股,桐昆集团、巨化股份联合参股,少量地方国资仅作为财务投资,不参与经营决策。从原油配额申领、项目建设到日常生产运营,全部由民营资本主导,是标准的民营炼化一体化龙头。
从最硬的产能指标看,浙石化一、二期项目全面稳定投产,官方备案的常减压原油一次加工能力达到4000万吨/年,配套880万吨PX、280万吨乙烯,是国内民营炼化唯一的四千万吨级单体炼厂。- 盛虹炼化:1600万吨/年,配套110万吨乙烯- 恒力炼化:2000万吨/年,配套150万吨乙烯三、真正的核心底牌:原油进口配额与产能100%匹配,但配额红利不是永久护身符但真正让浙石化甩开同行的,往往被很多人忽略——原油非国营贸易进口配额。根据商务部2025年最新公示数据,浙石化全年原油非国营贸易进口配额恰好4000万吨,与产能实现100%精准匹配。这是民营炼厂极其稀缺的条件。市面上绝大多数民营炼厂面临一个通病:装置建得很大,进口配额却不够,常年无法满负荷生产,只能四处调剂配额、外购原油,成本高、利润薄、开工率受限。而浙石化拿到了国家顶格支持,产能多少、配额就有多少,常年满产满销。但行业内不能简单把配额当成永久红利。原油非国营贸易配额每年动态核定,受国内成品油供需、进出口调控影响。同时,配额只是原料端保障,利润最终取决于原油与化工品的价差。2022-2024行业下行周期,哪怕满负荷生产,巨大的折旧压力依旧侵蚀企业利润。很多人疑惑,山东那么多老牌地炼深耕几十年,为什么始终追不上浙石化?根本差距不在规模,而在产业链模式。传统山东地炼做的都是最简单的粗加工生意:进口原油→产出汽柴油、燃料油。成品油收率普遍60%-70%,技术门槛低、同质化严重、行业内卷极其激烈,利润被压到极致微薄,基本只能靠走量生存。- 上游:直接锁定国际原油货源,依托舟山深水良港,自建30万吨级超大型原油码头,远洋巨轮直靠卸货,不用中转、不用额外陆路运输,大幅节省原料进口物流成本;同时和沙特阿美深度合作,保障长协原油稳定供给,搭建新加坡贸易平台拓展海外销售渠道。- 中游:4000万吨超大产能规模化生产,PX、乙二醇、聚烯烃等大宗化工品,极致压缩单吨生产成本;成品油收率压至42%左右,化工品收率提升至61%,践行减油增化。- 下游:背靠江浙沪庞大化纤产业集群,PX产出后快速输送至荣盛、桐昆等聚酯工厂,省去长途运输费用,产销无缝衔接;同时规划金塘新材料项目(总投资675亿),布局POE、α-烯烃、高端ABS、PCTG等高端新材料,向新能源材料赛道延伸。这种从上到下的全产业链纵深壁垒,是所有中小型传统地炼短时间内无法复制的核心优势。地理位置更是"天胡开局"——舟山直面国际海运主航道,地利优势又给浙石化加了一层护城河。四、天花板不等于没有短板:重资产周期陷阱、新材料兑现风险体量巨大也意味着项目投入高、资产重。浙石化总投资超2000亿,巨额固定资产折旧是长期负担。石化行业强周期属性下,一旦化工品价差收窄、油价大幅波动,庞大的固定成本压力会快速侵蚀利润。浙石化规划的POE、高端ABS等新材料,装置建成只是第一步。高端聚烯烃、弹性体需要经过下游客户长达1-3年的小试、中试、批量认证。很多装置可以产出产品,但稳定牌号、稳定批次供应、进入头部客户供应链,难度远大于基建。金塘新材料项目规划宏大,但业绩兑现需要时间,短期仍然依靠PX、聚酯大宗品贡献利润。同时,舟山基地安全环保、能耗、碳排放约束持续收紧。沿海大型石化园区,环保技改、CCUS、节能改造都会持续带来资本开支。五、其他龙头:不同维度,各有各的天花板,产品结构是核心分水岭大连长兴岛2000万吨炼化基地,打造原油—PX—PTA—聚酯薄膜、工程塑料、可降解材料完整闭环。园区物料互供、能源梯次利用,沸腾床渣油加氢技术提升重油转化率,产业链断点少,周期波动下盈利稳定性更强。2026上半年归母净利润约72亿元,在龙头企业中盈利表现稳健。成品油收率约55%,依托自有PTA、聚酯产能,中间品基本内部消化,减少大宗商品贸易波动冲击。若论国内本土全产业链协同能力,恒力是综合一体化的天花板。短板在于新材料布局相对分散,高端聚烯烃布局节奏慢于盛虹。盛虹炼化1600万吨基地,核心亮点不在炼油规模,而在提前卡位新能源赛道。成品油收率仅30%,化工品高达70%,四大民营炼化最低油品产出比例。拥有油、煤、气三条烯烃路线(原油炼化+MTO+PDH),原料结构多元化,可以对冲单一原油价格波动。斯尔邦配套90万吨光伏EVA、10万吨POE产能,深度绑定光伏头部企业,走"炼化+新能源材料"差异化路线,跳出聚酯红海。在炼化配套新能源新材料这条细分赛道上,盛虹是民营炼化天花板。短板是PTA体量偏小、PX外购占比高,盈利受光伏行业周期影响明显;炼化本体投产时间晚,折旧压力仍在释放。
恒逸选择出海,文莱800万吨/年炼化项目,依托当地原油资源、税收红利,成品油出口东南亚市场。国内配套聚酯产业链,形成海外炼厂+国内化纤的跨区域协同。2026上半年净利润接近59亿元,业绩弹性爆发。优势在于国内成品油消费税压力规避,东南亚成品油市场溢价;短板是炼化体量偏小、基地在海外,地缘政治、海外工程运维、劳工政策、运输风险高于国内沿海炼厂,新材料布局偏弱,产业链厚度不足。山东裕龙岛一期2000万吨,是北方最重要的民营炼化一体化项目,主打"减油增化",带动山东传统地炼产业整体转型。依托山东庞大橡塑、精细化工下游市场。投产时间较短,新材料产能尚在释放阶段,完整盈利周期还有待验证。最大看点是重塑北方炼化产业格局,但项目规模、产业链配套和南方龙头相比仍有差距。六、行业底层逻辑重构:从拼产能到拼"减油增化+低碳+材料认证"过去一轮民营大炼化浪潮,核心逻辑是替代进口PX。国内聚酯产业庞大,PX长期依赖进口,民营资本抓住机会上马大炼化,赚芳烃进口替代的红利。这一阶段,规模、港口、原油配额就是胜负手,浙石化在这个赛道拿到了天花板。但红利已经见顶。国内PX、通用聚烯烃产能大量释放,大宗化工品进入产能过剩区间,单纯PX-PTA产业链的利润率持续压缩。行业竞争逻辑发生根本性切换,三大新变量决定未来格局:不是简单宣传口号,核心看成品油收率、化工品结构。盛虹已经把油品压到30%,是当前民营炼化标杆;浙石化、恒力仍有接近一半产出为成品油,依然暴露在成品油价格、消费税波动影响之下。很多炼厂所谓"减油增化"只是图纸规划,加氢装置改造不到位,属于纸面转型。POE、高端EVA、己二腈、高端ABS,这些材料不是建成装置就能赚钱。下游认证、牌号开发、质量稳定性才是壁垒。同样一套装置,能进入光伏、锂电、高端家电供应链,和只做通用级产品,利润天差地别。这是盛虹当前的差异化优势,也是浙石化金塘项目需要攻克的最大难点。双碳政策、能耗指标、未来碳关税将持续抬升炼化成本。大型炼厂能耗基数巨大,绿电、绿氢、CCUS技改投入巨大。未来几年,碳排放指标将成为新增项目的硬门槛,老基地持续低碳改造会形成长期资本开支。低碳能力将逐步拉开企业长期成本差距。1. 看单体炼油规模、原油配额保障:浙石化(荣盛)是民营炼化天花板;2. 看国内全产业链闭环、盈利稳定性:恒力石化是天花板;3. 看炼化向下延伸新能源新材料、低油品产出:东方盛虹是天花板;4. 看海外炼化基地、跨境协同模式:恒逸石化是天花板。民营大炼化的下半场,早已不是单纯比拼炼油产能。过去十年拼上马大装置,未来十年竞争核心转向减油增化、高端新材料产业化、自主技术、低碳改造。单纯炼油规模的红利正在消退,只有能持续产出高附加值化工新材料、拥有稳定全链条协同、完成下游客户认证的企业,才能穿越多个行业周期。未来谁能实现反超,就看各家三期、四期新材料项目落地之后,高端材料板块能不能真正稳定兑现利润,而不仅仅停留在规划图纸。